
Déduction pour entrepreneur : ce qui change pour les indépendants dès 2027
- 10/11/2026
- Publié par : Anthony Parisi
- Catégorie : Fiscalité

Dernière mise à jour : 10 novembre 2026. Les règles décrites s’appliquent à partir des revenus 2027 (exercice d’imposition 2028).
Sommaire
Déduction pour entrepreneur : l’essentiel
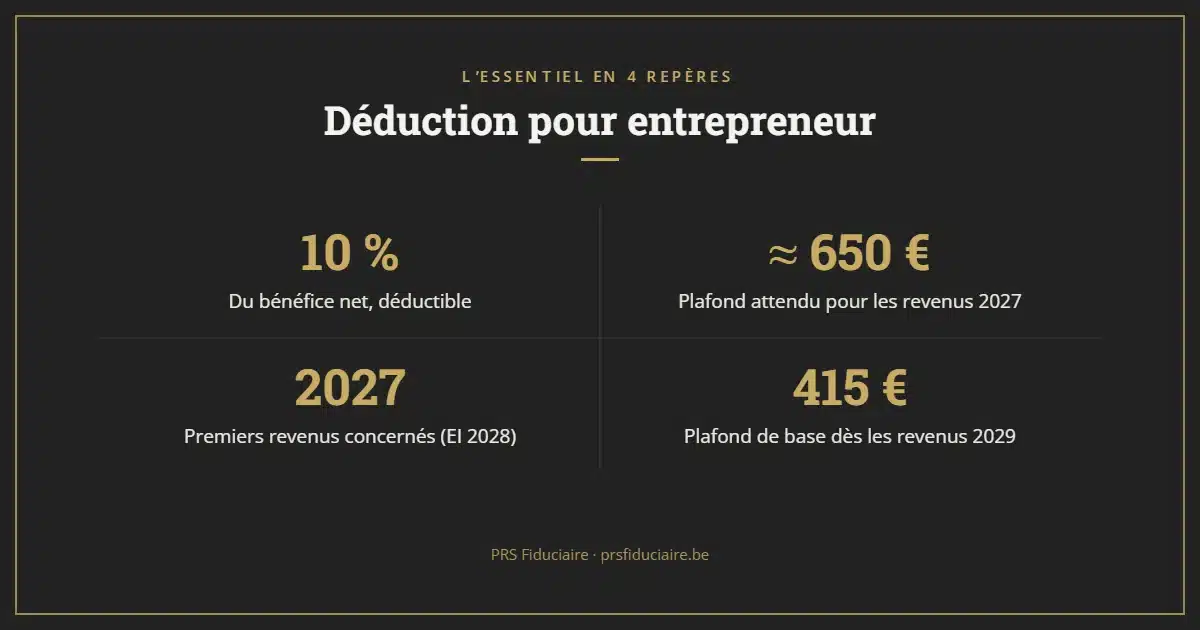
À partir des revenus 2027, les indépendants qui exercent en personne physique pourront déduire 10 % de leur bénéfice imposable, dans la limite d’un plafond annuel de l’ordre de 650 €. Cette déduction pour entrepreneur, créée par la réforme de l’impôt des personnes physiques votée à l’été 2026, vaut pour une activité principale comme pour une activité complémentaire.
Souvent appelée « déduction pour indépendants », elle sera calculée sur le bénéfice déclaré, sans demande particulière prévue par la loi. Cet article fait le point sur la déduction pour entrepreneur : qui y a droit, comment elle se calcule, ce qu’elle rapporte réellement et ce qu’elle change, ou non, dans le choix entre personne physique et société.
Vous préférez un calcul adapté à votre situation ?
Contactez PRS Fiduciaire pour un rendez-vous offert et sans engagement.
Qui a droit à la déduction pour entrepreneur ?
La déduction est réservée aux contribuables qui perçoivent des bénéfices (commerçants, artisans, horeca, agriculteurs…) ou des profits (professions libérales et autres activités indépendantes : médecin, kiné, logopède, avocat, architecte, consultant…), en leur nom propre. Le fait d’être indépendant à titre principal ou à titre complémentaire ne change rien.
| Situation | Déduction pour entrepreneur |
|---|---|
| Indépendant en personne physique à titre principal | Oui |
| Indépendant à titre complémentaire (salarié avec une activité d’appoint, par exemple) | Oui |
| Profession libérale exercée en nom propre | Oui |
| Société (SRL, SA…) et bénéfice soumis à l’impôt des sociétés | Non |
| Dirigeant d’entreprise, pour sa rémunération de société | Non |
| Conjoint aidant, pour sa rémunération | Non |
La déduction ne s’applique pas à l’impôt des sociétés : une SRL ne peut pas l’appliquer sur son bénéfice, et le dirigeant ne peut pas l’appliquer sur la rémunération qu’il reçoit de sa société.
Comment se calcule la déduction pour entrepreneur ?
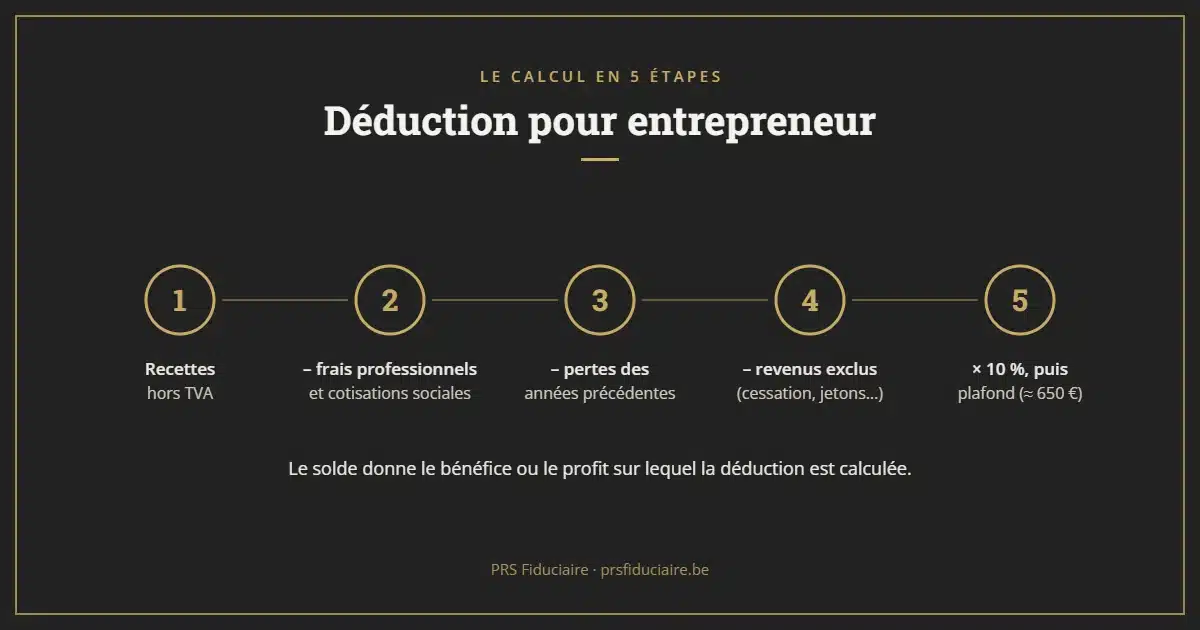
Le calcul part du bénéfice ou du profit net de l’année, c’est-à-dire après déduction des frais professionnels et des cotisations sociales, puis des éventuelles pertes professionnelles des années précédentes. La déduction est égale à 10 % de ce montant.
Certains revenus ne comptent pas dans la base de calcul :
- les indemnités qui compensent une perte temporaire de bénéfices ou de profits ;
- les jetons de présence et certaines indemnités assimilées ;
- les revenus taxés à part, à un taux distinct, comme les plus-values réalisées lors de la cessation de l’activité ;
- la rémunération du conjoint aidant et les revenus d’une personne qui assiste ou remplace un indépendant sans contrat de travail.
Le calcul de la déduction pour entrepreneur, étape par étape
Dans la déclaration, le calcul suit toujours le même ordre. Il est utile de le connaître pour estimer soi-même la déduction pour entrepreneur avant la fin de l’année :
- partir des recettes professionnelles de l’année, hors TVA ;
- retirer les frais professionnels, cotisations sociales comprises : on obtient le bénéfice ou le profit net ;
- imputer les pertes professionnelles des années précédentes qui n’ont pas encore été déduites ;
- mettre de côté les revenus exclus (indemnités pour perte de revenus, jetons de présence, plus-values de cessation…) ;
- appliquer 10 % au solde, puis limiter le résultat au plafond de l’année.
Exemple chiffré : une perte reportée qui réduit la déduction
Kevin a lancé son activité de menuisier en 2026 et a terminé cette première année avec une perte de 4.000 €. En 2027, son bénéfice net atteint 9.000 €. La perte de 2026 est d’abord imputée : il reste 5.000 €. Sa déduction pour entrepreneur s’élève donc à 500 € (10 % de 5.000 €). Sans perte reportée, 10 % de 9.000 € auraient donné 900 €, ramenés au plafond d’environ 650 €.
Pour un indépendant qui démarre, la déduction pour entrepreneur joue donc pleinement une fois les pertes des premières années absorbées.
Quel est le plafond de la déduction ?
La loi fixe le plafond à 311 € en montant de base. Ce montant est indexé chaque année : il correspond à environ 620 € aux montants de 2026, et devrait tourner autour de 650 € pour les revenus 2027. Le montant exact sera publié avec les montants indexés de l’exercice d’imposition 2028.
À partir des revenus 2029 (exercice d’imposition 2030), le montant de base passe à 415 €, soit de l’ordre de 900 € après indexation. En pratique, le plafond est atteint dès que le bénéfice net dépasse environ 6.500 € : la plupart des indépendants à titre principal bénéficieront donc du montant maximum.
| Revenus | Exercice d’imposition | Plafond de base | Ordre de grandeur indexé |
|---|---|---|---|
| 2026 et avant | 2027 et avant | Pas de déduction | – |
| 2027 et 2028 | 2028 et 2029 | 311 € | environ 650 € |
| À partir de 2029 | À partir de 2030 | 415 € | environ 900 € |
Et pour un couple ?
En cas d’imposition commune, la déduction est calculée séparément pour chaque conjoint, avant l’application du quotient conjugal. Si les deux partenaires sont indépendants en personne physique, chacun a droit à sa propre déduction, avec son propre plafond.
Exemple chiffré : un couple d’indépendants
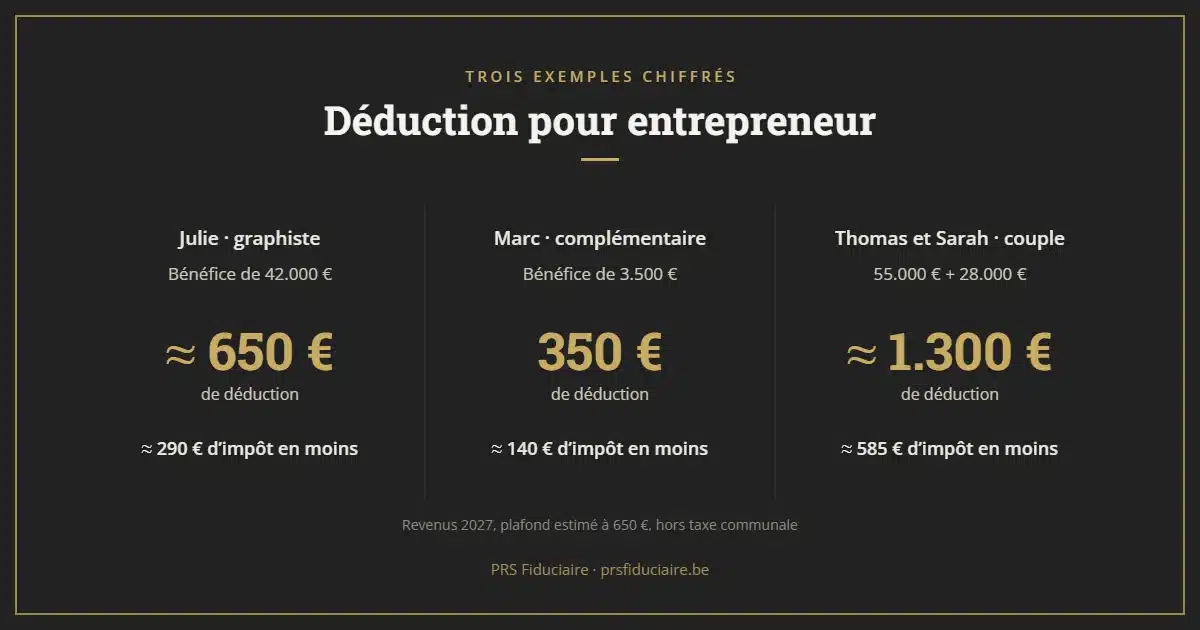
Thomas est électricien et réalise un bénéfice net de 55.000 € en 2027. Sarah, sa compagne cohabitante légale, est kinésithérapeute et déclare un profit net de 28.000 €. Chacun a droit à sa propre déduction pour entrepreneur : 10 % de 55.000 € et 10 % de 28.000 € dépassent tous les deux le plafond, soit environ 650 € chacun et 1.300 € pour le ménage.
Avec des taux marginaux de 50 % pour Thomas et de 40 % pour Sarah, l’impôt du ménage baisse d’environ 325 € et 260 €, soit près de 585 € par an, hors taxe communale. Si Sarah aidait Thomas comme conjointe aidante au lieu d’exercer sa propre activité, seule la déduction de Thomas s’appliquerait.
Combien la déduction fait-elle gagner ?
Il s’agit d’une déduction sur le revenu imposable, pas d’un montant remboursé. L’économie dépend donc du taux marginal d’imposition, auquel s’ajoute la taxe communale additionnelle.
Exemple chiffré : indépendante à titre principal
Julie est graphiste indépendante en personne physique. Son bénéfice net 2027 s’élève à 42.000 €. Dix pour cent de ce bénéfice représentent 4.200 €, mais la déduction est limitée au plafond, soit environ 650 €. Avec un taux marginal de 45 %, son impôt diminue d’environ 290 € par an, et d’environ 315 € avec une taxe communale de 8 %.
Exemple chiffré : activité complémentaire
Marc est salarié et photographe indépendant à titre complémentaire. Son bénéfice net 2027 est de 3.500 €. Il reste sous le plafond : la déduction est de 350 €. Avec un taux marginal de 40 %, son impôt baisse d’environ 140 €, et d’environ 150 € avec la taxe communale.
En résumé. Bénéfice de 42.000 € : déduction plafonnée à environ 650 €, soit environ 290 € d’impôt en moins à 45 %. Bénéfice de 3.500 € : déduction de 350 €, soit environ 140 € d’impôt en moins à 40 %. Montants hors taxe communale, sur la base d’un plafond estimé à 650 €.
Déduction pour entrepreneur et versements anticipés en 2027
Depuis les revenus 2026, un indépendant en personne physique n’est plus pénalisé par une majoration d’impôt s’il ne fait pas de versements anticipés. La majoration reste en revanche applicable aux rémunérations des dirigeants de société.
Les versements anticipés gardent un intérêt : ils donnent droit à une bonification, et une cinquième période, du 21 décembre au 20 février de l’année suivante, ouvre elle aussi droit à une bonification. Pour fixer le montant à verser en 2027, il faut partir de l’impôt estimé sur le bénéfice 2027 après la déduction pour entrepreneur.
Dans l’exemple de Julie, la déduction pour entrepreneur réduit l’impôt d’environ 290 € : ses versements anticipés 2027 peuvent baisser d’autant, sans perte de bonification. Les dates de chaque versement figurent dans le calendrier fiscal 2027.
Personne physique ou société : la déduction change-t-elle la donne ?
Avec cette mesure, le gouvernement veut rendre l’activité en personne physique un peu plus attrayante et freiner les passages en société motivés uniquement par l’impôt. Le gain reste toutefois limité à quelques centaines d’euros par an.
Le choix entre personne physique et société se joue sur d’autres montants : taux réduit de 20 % à l’impôt des sociétés, rémunération minimale du dirigeant portée à 51.000 €, dividendes, responsabilité, coûts de gestion. Pour un bénéfice confortable, la déduction pour entrepreneur ne suffit généralement pas à inverser la comparaison. Le simulateur de passage en société permet de chiffrer les deux options selon les règles 2026.
Pour un indépendant qui hésite, le plus utile est de comparer les deux statuts sur plusieurs années : déduction pour entrepreneur et impôt progressif d’un côté, impôt des sociétés, rémunération, dividendes et frais de constitution de l’autre. PRS Fiduciaire réalise ce type de comparaison chiffrée lors d’un premier rendez-vous, avant toute décision.
Ce qu’il est utile de faire dès maintenant
- Rien à demander pour l’instant. La déduction s’appliquera pour la première fois dans la déclaration de l’exercice d’imposition 2028, sur les revenus 2027. La déclaration 2027, qui porte sur les revenus 2026, n’est pas concernée.
- Intégrer la déduction dans vos prévisions 2027. Elle réduit un peu l’impôt estimé, ce qui compte si vous faites des versements anticipés volontaires pour obtenir une bonification. Les règles actuelles sont détaillées dans l’article Fiscalité fin 2026.
- Vérifier le statut de chacun dans le couple. Un conjoint aidant n’a pas droit à la déduction sur sa rémunération, alors qu’un conjoint indépendant à part entière y a droit.
- Combiner avec les autres leviers. La PLCI et les cotisations sociales restent déductibles : le simulateur de pension complémentaire et le simulateur de cotisations sociales aident à estimer l’ensemble.
Ce que prévoit exactement la loi du 15 juillet 2026
La déduction pour entrepreneur figure aux articles 57 à 62 de la loi du 15 juillet 2026 portant réforme de l’impôt des personnes physiques, publiée au Moniteur belge le 29 juillet 2026. Les points essentiels du texte :
- l’article 81 du Code des impôts sur les revenus 1992 est rétabli et consacré à la déduction pour entrepreneur ;
- les bénéfices et les profits sont diminués de cette déduction, calculée après la déduction des pertes professionnelles antérieures ;
- en cas d’imposition commune, le montant est calculé par contribuable, avant l’attribution du quotient conjugal ;
- un article 198quater précise que la déduction pour entrepreneur ne s’applique pas à l’impôt des sociétés ;
- ces règles entrent en vigueur le 31 décembre 2026 et s’appliquent à partir de l’exercice d’imposition 2028 ;
- le relèvement du plafond de base à 415 € entre en vigueur le 31 décembre 2028, pour l’exercice d’imposition 2030.
Comme la plupart des montants de l’impôt des personnes physiques, le plafond de 311 €, puis de 415 €, est un montant de base adapté chaque année à l’indexation. Le SPF Finances publie les montants indexés de chaque exercice d’imposition : c’est ce chiffre qui s’appliquera dans votre déclaration. Tant qu’il n’est pas publié pour les revenus 2027, un plafond de l’ordre de 650 € reste une bonne base de travail pour vos prévisions.
En bref
- Déduction de 10 % du bénéfice ou du profit net, après pertes antérieures.
- Les pertes des années précédentes sont imputées avant le calcul de la déduction.
- Pour les indépendants en personne physique, à titre principal ou complémentaire.
- Plafond de 311 € de base, indexé (de l’ordre de 650 € pour les revenus 2027), puis 415 € de base dès les revenus 2029.
- Première application : revenus 2027, exercice d’imposition 2028.
- Pas applicable aux sociétés, ni à la rémunération des dirigeants ou des conjoints aidants.
Besoin d’un comptable pour préparer 2027 ?
PRS Fiduciaire, cabinet comptable et fiscal à Ghlin, près de Mons, accompagne les indépendants et les PME de la région : prévision d’impôt, choix du statut, déclarations. Les options sont chiffrées avant toute décision, avec une proposition d’honoraires écrite au préalable (voir les tarifs et formules).
Réponse dans les 24h et rendez-vous très flexibles !
PRS Fiduciaire — Rue Emmaüs 1, 7011 Ghlin | +32 (0) 65 70 04 24 | info@prsfiduciaire.be
Questions fréquentes
Qu’est-ce que la déduction pour entrepreneur ?
C’est une nouvelle déduction fiscale réservée aux indépendants en personne physique. Elle exonère 10 % du bénéfice ou du profit net, dans la limite d’un plafond annuel indexé : 311 € de base, soit de l’ordre de 650 € pour les revenus 2027.
À partir de quand la déduction pour entrepreneur s’applique-t-elle ?
Elle s’applique pour la première fois aux revenus 2027, dans la déclaration de l’exercice d’imposition 2028, déposée en 2028. La déclaration 2027, qui porte sur les revenus 2026, n’est pas concernée.
Un indépendant à titre complémentaire y a-t-il droit ?
Oui. La règle est la même qu’en activité principale : 10 % du bénéfice ou du profit net, avec le même plafond. Avec un petit bénéfice, la déduction reste souvent sous le plafond, par exemple 350 € pour un bénéfice de 3.500 €.
Un dirigeant de société peut-il en bénéficier ?
Non, ni la société, ni le dirigeant sur la rémunération qu’il reçoit de sa société. En revanche, un dirigeant qui exerce aussi une activité indépendante en nom propre peut l’obtenir sur le bénéfice de cette activité.
Faut-il demander la déduction dans la déclaration ?
La loi ne prévoit pas de demande particulière : la déduction est calculée sur le bénéfice ou le profit déclaré. Le formulaire de l’exercice d’imposition 2028 précisera la manière dont elle y apparaît.
Les deux conjoints peuvent-ils en bénéficier ?
Oui, si les deux sont indépendants en personne physique : la déduction est calculée séparément pour chacun, avec son propre plafond. Elle ne s’applique pas à la rémunération d’un conjoint aidant.
Faut-il rester en personne physique pour profiter de la déduction ?
Rarement pour cette seule raison : elle rapporte quelques centaines d’euros par an. La comparaison avec une société dépend surtout du niveau de bénéfice, de la rémunération du dirigeant (51.000 € minimum pour le taux réduit), des dividendes et des coûts de gestion. Le simulateur de passage en société permet de comparer les deux options.
Une perte des années précédentes réduit-elle la déduction pour entrepreneur ?
Oui. La déduction pour entrepreneur se calcule sur le bénéfice ou le profit qui reste après imputation des pertes professionnelles des années antérieures. Une perte reportée de 4.000 € sur un bénéfice de 9.000 € ramène par exemple la déduction à 500 €.
Les plus-values de cessation donnent-elles droit à la déduction pour entrepreneur ?
Non. Les revenus imposés distinctement, comme les plus-values réalisées lors de la cessation de l’activité, sont exclus de la base de calcul. La déduction pour entrepreneur ne porte que sur le bénéfice ou le profit ordinaire de l’année.
Un indépendant non-résident peut-il bénéficier de la déduction pour entrepreneur ?
En principe oui, pour ses bénéfices ou profits imposables en Belgique : l’impôt des non-résidents reprend les règles de calcul des revenus professionnels, et les travaux préparatoires de la loi confirment que la déduction s’y applique aussi.
Information générale à jour au 10 novembre 2026, établie sur la base de la loi du 15 juillet 2026 portant réforme de l’impôt des personnes physiques (Moniteur belge du 29 juillet 2026, articles 57 à 62), qui rétablit l’article 81 du Code des impôts sur les revenus 1992. Les montants indexés seront confirmés par le portail du SPF Finances. Cet article ne remplace pas un conseil adapté à votre situation.