
Fiscalité fin 2026 : ce qui change pour les indépendants et les dirigeants
- 26/10/2026
- Publié par : Anthony Parisi
- Catégorie : Fiscalité

Dernière mise à jour : 26 octobre 2026. Les règles décrites valent pour les revenus 2026, sauf mention contraire.
Sommaire
Fiscalité fin 2026 : l’essentiel
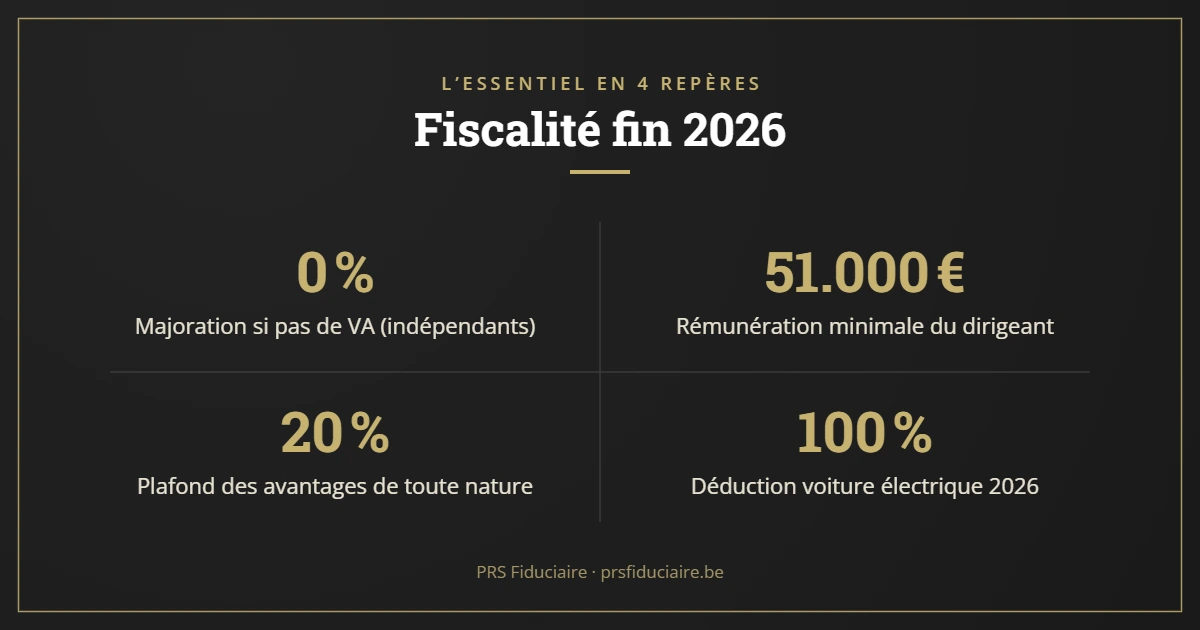
Plus de majoration pour les indépendants qui ne font pas de versements anticipés, une PLCI plus généreuse, un seuil de rémunération des dirigeants relevé à 51.000 €, des avantages de toute nature plafonnés : la réforme fiscale de l’été 2026 touche déjà vos revenus de cette année.
Ce point sur la fiscalité fin 2026 rassemble les nouveautés de l’automne qui comptent pour les indépendants et les dirigeants de PME : ce qui change, pour qui, et les décisions à prendre avant le 31 décembre.
Vous préférez ne plus y penser ?
Contactez PRS Fiduciaire pour un rendez-vous offert et sans engagement.
Qui est concerné par ces changements ?
Toutes les mesures ne visent pas les mêmes contribuables. Ce tableau vous permet de repérer en un coup d’œil celles qui vous concernent, selon que vous exercez en nom personnel ou via une société.
| Mesure | Indépendant en nom personnel | Société et dirigeant |
|---|---|---|
| Fin de la majoration pour absence de VA | Oui | Non concerné |
| Plafonds PLCI relevés | Oui | Oui, pour le dirigeant indépendant |
| Rémunération minimale de 51.000 € | Non concerné | Oui |
| ATN limités à 20 % de la rémunération | Oui, si vous occupez des salariés | Oui (dirigeants et salariés) |
| Voiture électrique : 100 % ou 95 % | Oui | Oui |
| Facture électronique via Peppol | Oui | Oui |
1. Indépendants : plus de majoration sans versements anticipés
Depuis l’année de revenus 2026, un indépendant ou un titulaire de profession libérale en nom personnel n’est plus pénalisé s’il ne fait pas de versements anticipés (VA). La bonification est maintenue : chaque versement réduit encore votre impôt, et un cinquième versement voit le jour (loi du 15 juillet 2026, Moniteur belge du 29 juillet 2026).
| Versement | Date limite (revenus 2026) | Bonification |
|---|---|---|
| VA 1 | 10 avril 2026 | 3 % |
| VA 2 | 10 juillet 2026 | 2,5 % |
| VA 3 | 12 octobre 2026 | 2 % |
| VA 4 | 21 décembre 2026 | 1,5 % |
| VA 5 nouveau | du 22 décembre 2026 au 22 février 2027 | 1 % |
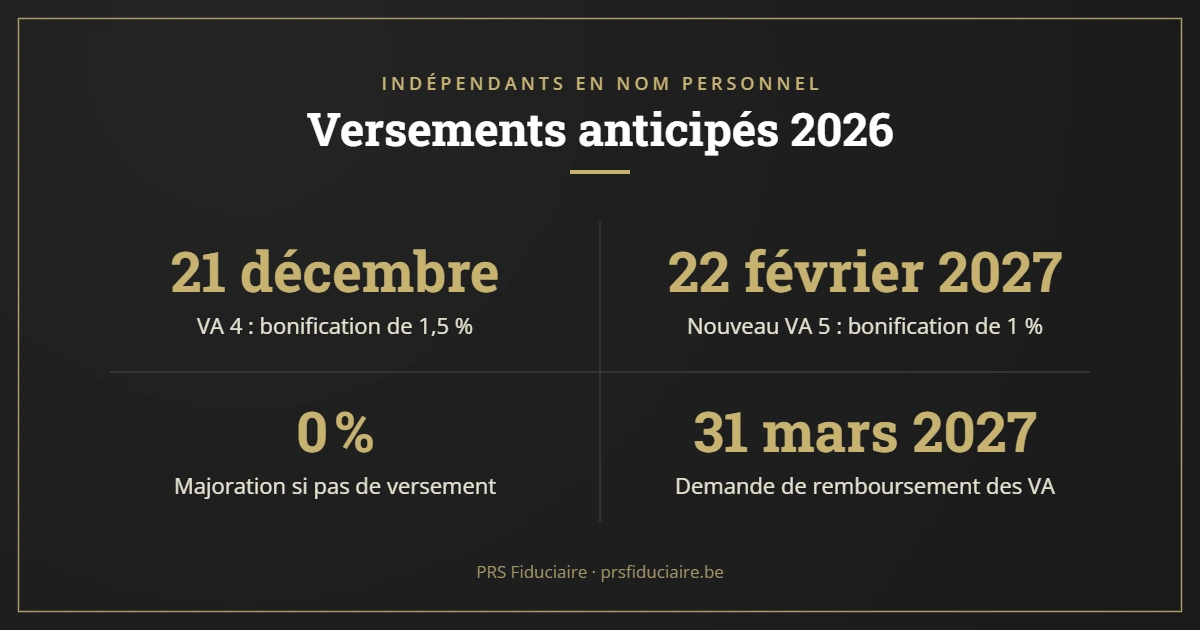
Vous avez déjà versé des VA cette année ? Vous pouvez en demander le remboursement, les affecter à une autre dette fiscale ou les reporter à 2027, au plus tard le 31 mars 2027. Sans VA, mettez de côté de quoi payer votre impôt en une fois. La réforme prévoit aussi une déduction propre aux indépendants en nom personnel à partir des revenus 2027 : nous y reviendrons dès que ses modalités seront précisées.
Faut-il encore faire des versements anticipés ?
Sans majoration, les versements anticipés deviennent un choix de trésorerie. Ils restent intéressants si vous disposez de liquidités : un VA 4 de 2.000 € payé avant le 21 décembre 2026 réduit en principe votre impôt de 30 € (1,5 %), et le même montant versé au VA 1 aurait rapporté 60 € (3 %). Ils vous évitent aussi de devoir payer tout l’impôt en une fois à la réception de l’avertissement-extrait de rôle, souvent plus d’un an après la fin de l’année.
Si votre trésorerie est tendue, vous pouvez désormais vous en passer sans pénalité. Prévoyez simplement une provision mensuelle pour l’impôt, par exemple sur un compte d’épargne séparé, pour ne pas être surpris le moment venu.
2. PLCI : des plafonds relevés dès 2026
La pension libre complémentaire pour indépendants (PLCI) devient plus généreuse dès l’année de revenus 2026. Les primes restent déductibles comme cotisations sociales, donc à votre taux marginal.
- PLCI classique : 8,50 % de vos revenus, avec un maximum de 4.251,39 €.
- PLCI sociale : 9,78 % de vos revenus, avec un maximum de 4.891,60 €.
- Indépendants à titre complémentaire : la PLCI vous est ouverte dès que vos revenus dépassent 1.922,16 € et que vous payez des cotisations sociales.
Pour être déductible en 2026, un versement complémentaire doit être fait avant la fin de l’année. Estimez votre marge avec notre simulateur de pension complémentaire.
PLCI classique ou PLCI sociale ?
La PLCI classique est une épargne-pension pure. Dans la PLCI sociale, une partie de la prime finance des prestations de solidarité, par exemple la poursuite des versements en cas d’incapacité de travail : c’est ce qui explique son plafond plus élevé.
Dans les deux cas, la prime maximale est calculée sur vos revenus professionnels de la troisième année qui précède, revalorisés. La PLCI se combine avec l’épargne-pension et, selon votre statut, avec une convention de pension pour indépendants (CPTI) en nom personnel ou un engagement individuel de pension (EIP) en société.
3. Dirigeants de société : 51.000 € de rémunération et ATN limités à 20 %
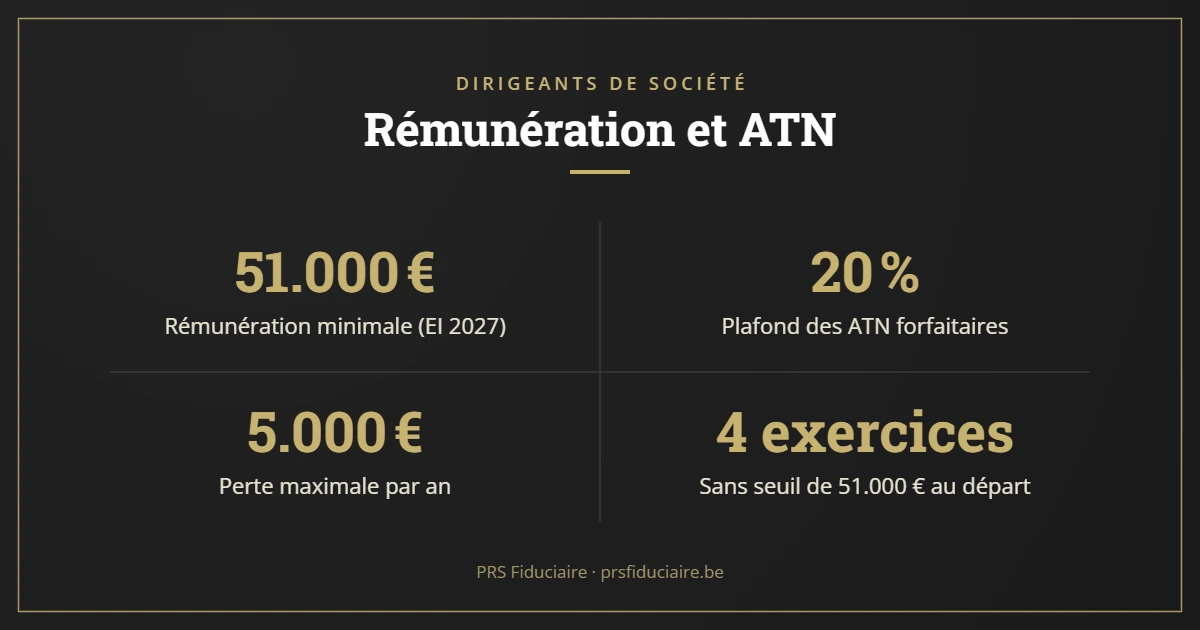
Rémunération minimale. Pour garder le taux réduit d’impôt des sociétés (20 % sur les premiers 100.000 € de bénéfice), votre société doit verser à au moins un dirigeant une rémunération de 51.000 € dès l’exercice d’imposition 2027, contre 45.000 € jusqu’ici. Si votre exercice comptable suit l’année civile, c’est donc déjà votre rémunération 2026 qui compte. Si le bénéfice imposable est plus bas, une rémunération au moins égale à ce bénéfice suffit. Rater le seuil coûte au maximum 5.000 € d’impôt par an, et la règle ne s’applique pas pendant les quatre premiers exercices de la société.
Avantages de toute nature (ATN). Dès les revenus 2026, les ATN évalués forfaitairement (voiture de société, prêt sans intérêt, logement et énergie, PC et internet, personnel domestique) ne peuvent pas dépasser 20 % de la rémunération totale. Pour un dirigeant, le dépassement fait perdre le taux réduit à l’impôt des sociétés (maximum 5.000 € par an), et cela dès le premier exercice. Pour un salarié, l’excédent subit une cotisation distincte de 7,5 % et devient une dépense non admise.
Exemple. Rémunération de 40.000 € et ATN voiture de 7.000 € : 17,5 %, pas de problème. Ajoutez un ATN prêt sans intérêt de 2.000 € : 22,5 %, la limite est dépassée.
Pour corriger le tir avant la fin de l’année : augmenter la rémunération brute, ou payer vous-même une partie de l’avantage. Faites le calcul avec notre simulateur brut-net pour dirigeant.
Exemple : faut-il augmenter la rémunération du dirigeant ?
Prenons une SRL qui réalise 60.000 € de bénéfice imposable et verse 48.000 € à son dirigeant. Le seuil de 51.000 € n’est pas atteint et la rémunération est inférieure au bénéfice : la société perd le taux réduit. Son impôt passe de 20 % à 25 % sur ces 60.000 €, soit 3.000 € de plus, sous le plafond de 5.000 €.
Augmenter la rémunération de 3.000 € coûte de son côté des cotisations sociales et de l’impôt des personnes physiques, mais diminue le bénéfice imposable de la société. Le bon choix dépend de votre taux marginal et de vos projets (pension, dividendes, réserve de liquidation) : c’est le calcul que nous faisons avec vous avant la fin de l’année.
4. Nouvelle voiture : l’électrique a intérêt à être acquise en 2026
Pour une voiture 100 % électrique, achetée ou prise en leasing, l’année compte : acquise en 2026, ses frais restent déductibles à 100 % « à vie » ; acquise en 2027, à 95 %. Pour les autres motorisations, l’année d’acquisition ne change rien.
| Motorisation | En nom personnel | En société |
|---|---|---|
| Essence, diesel, full hybride | Plus de déduction | Plus de déduction |
| Plug-in hybride | 75 % maximum « à vie » (hors carburant) | Plus de déduction |
| 100 % électrique | 100 % si acquise en 2026, 95 % en 2027 | 100 % si acquise en 2026, 95 % en 2027 |
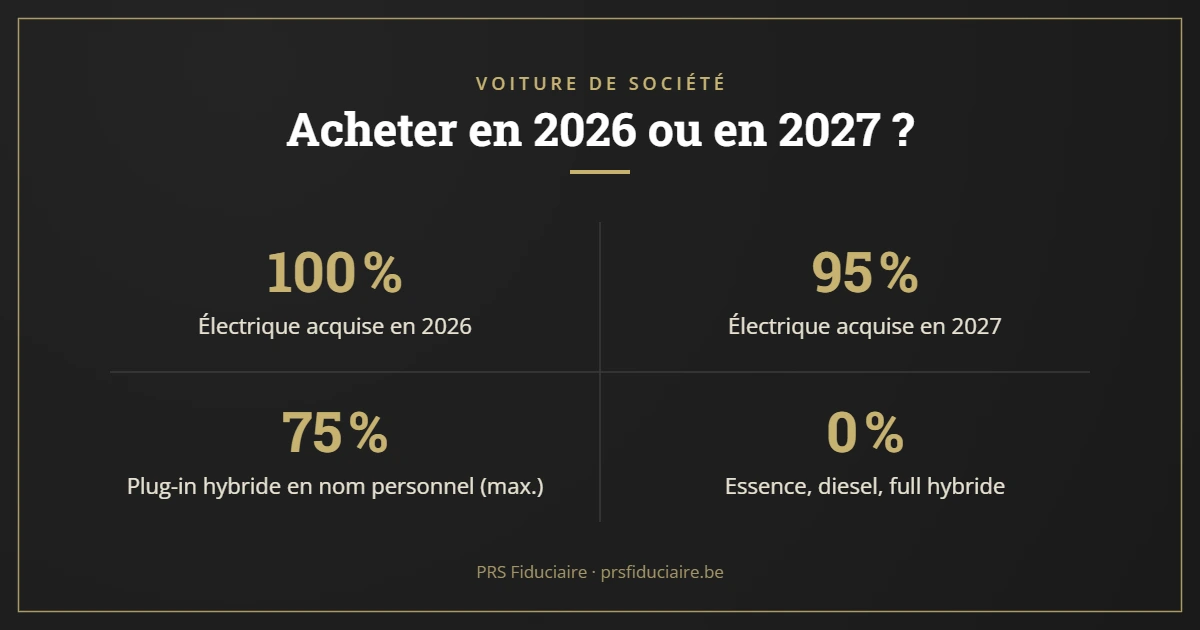
En nom personnel, une plug-in hybride qui émet au maximum 75 g de CO2/km est traitée comme une électrique. En nom personnel, un achat en fin d’année donne encore droit à une annuité complète d’amortissement, alors qu’une société doit la limiter au prorata de l’exercice. Comparez les options avec notre simulateur voiture de société.
Exemple chiffré pour une voiture électrique
Un indépendant en nom personnel achète en décembre 2026 une voiture électrique de 50.000 €, amortie sur cinq ans. Il peut déduire dès 2026 une annuité complète de 10.000 €, à 100 %, puis la même chose les années suivantes. Acquise en janvier 2027, la même voiture ne serait déductible qu’à 95 % : 500 € de frais déductibles en moins chaque année, pendant toute sa durée d’utilisation.
Ce qui compte, c’est la date d’acquisition de la voiture. Avant de signer un bon de commande ou un contrat de leasing en fin d’année, vérifiez avec nous comment il sera daté.
5. En bref
- Facture électronique : obligatoire depuis le 1er janvier 2026 entre assujettis établis en Belgique, via Peppol ; un PDF envoyé par e-mail ne suffit plus. Pour un client d’un pays voisin sans établissement belge, l’obligation belge ne s’applique pas, sauf règle propre à son pays. Tout savoir sur Peppol.
- SAF-T : depuis octobre 2026, vous pouvez transmettre votre comptabilité au SPF Finances via MyMinfin dans ce format électronique standardisé. C’est une possibilité, pas une obligation.
- Indemnité kilométrique : 0,4452 €/km maximum du 1er octobre au 31 décembre 2026 (forfait annuel : 0,4761 €/km du 1er juillet 2026 au 30 juin 2027).
- Indemnités de télétravail et de déplacement : indexées au 1er septembre 2026. Pensez à adapter les montants que vous versez.
- Congé de maternité des indépendantes : jusqu’à 15 semaines au lieu de 12 depuis le 1er juillet 2026, avec un allongement échelonné.
- Contrôle à l’improviste : un contrôleur qui se présente dans vos locaux professionnels doit en principe pouvoir entrer et consulter votre comptabilité, même numérique. Expliquez à vos collaborateurs quoi faire si vous êtes absent.
- Journal des recettes : sa suppression est annoncée à partir de 2027. D’ici là, continuez à le tenir normalement.
Les dates clés de votre fin d’année
Notez ces quatre échéances : elles conditionnent la plupart des choix décrits dans cet article.
| Date | Ce qui se joue |
|---|---|
| 21 décembre 2026 | Date limite du VA 4 (bonification de 1,5 %). |
| 31 décembre 2026 | Dernier jour pour verser votre prime PLCI 2026, acquérir une voiture électrique déductible à 100 % et ajuster la rémunération 2026 du dirigeant. |
| 22 février 2027 | Date limite du nouveau VA 5 (bonification de 1 %), qui compte encore pour les revenus 2026. |
| 31 mars 2027 | Date limite pour demander le remboursement, l’affectation ou le report des VA versés pour 2026. |
Avant le 31 décembre 2026
- 1Versements anticipésDécidez si vous faites encore le VA 4 (21 décembre) ou le nouveau VA 5.
- 2PLCIComplétez votre prime 2026 si votre marge le permet.
- 3Rémunération et ATNVérifiez le seuil de 51.000 € et la limite de 20 %.
- 4Voiture électriqueUne acquisition en 2026 garde 100 % de déduction au lieu de 95 %.
Besoin d’un comptable pour préparer votre fin d’année ?
Notre cabinet, situé à Ghlin (Mons), accompagne les indépendants et les sociétés de Mons, Ghlin, La Louvière et de toute la Wallonie. Avant la fin de l’année, nous faisons le point avec vous sur votre fiscalité fin 2026 : versements anticipés, PLCI, rémunération de dirigeant et avantages de toute nature, chiffres à l’appui. Découvrez nos services ou faites appel à votre comptable à Mons.
Réponse dans les 24h et rendez-vous très flexibles !
PRS Fiduciaire — Rue Emmaüs 1, 7011 Ghlin | +32 (0) 65 70 04 24 | info@prsfiduciaire.be
Questions fréquentes
Un indépendant doit-il encore faire des versements anticipés en 2026 ?
Ce n’est plus nécessaire pour éviter une majoration : depuis l’année de revenus 2026, l’indépendant en nom personnel qui ne fait pas de versements anticipés n’est plus pénalisé. Les versements restent intéressants si votre trésorerie le permet, car ils donnent droit à une bonification de 3 % (VA 1) à 1 % (nouveau VA 5).
Peut-on récupérer les versements anticipés déjà payés pour 2026 ?
Oui. Vous pouvez demander leur remboursement, les affecter à une autre dette fiscale ou les reporter à l’année 2027. La demande doit être introduite au plus tard le 31 mars 2027.
Quelle rémunération minimale un dirigeant doit-il percevoir pour garder le taux réduit à l’impôt des sociétés ?
Au moins 51.000 € dès l’exercice d’imposition 2027 (45.000 € auparavant), ou une rémunération au moins égale au bénéfice imposable si celui-ci est plus bas. Si l’exercice comptable suit l’année civile, c’est votre rémunération 2026 qui compte. La règle ne s’applique pas pendant les quatre premiers exercices de la société.
Comment vérifier si mes avantages de toute nature dépassent 20 % ?
Additionnez les avantages évalués forfaitairement sur l’année (voiture de société, prêt sans intérêt, logement et énergie, PC et internet, personnel domestique) et comparez le total à votre rémunération totale. Au-delà de 20 %, un dirigeant fait perdre à sa société le taux réduit à l’impôt des sociétés (maximum 5.000 € par an).
Faut-il acheter sa voiture électrique avant la fin de 2026 ?
C’est fiscalement plus intéressant : une voiture 100 % électrique acquise en 2026 reste déductible à 100 % « à vie », contre 95 % si elle est acquise en 2027. Pour une voiture essence, diesel ou full hybride, l’année d’acquisition ne change rien.
Une société qui démarre doit-elle respecter le seuil de 51.000 € ?
Non. La condition de rémunération minimale ne s’applique pas pendant les quatre premiers exercices de la société. En revanche, la limite de 20 % pour les avantages de toute nature s’applique dès le premier exercice : vérifiez-la dès la création de votre société.
Le nouveau VA 5 compte-t-il pour les revenus 2026 ?
Oui. Un versement fait entre le 22 décembre 2026 et le 22 février 2027 est imputé sur l’impôt des revenus 2026 et donne droit à une bonification de 1 %.
Un indépendant à titre complémentaire peut-il souscrire une PLCI ?
Oui, dès que ses revenus dépassent 1.922,16 € (année de revenus 2026) et qu’il paie des cotisations sociales. En dessous de ce seuil, la PLCI reste fermée.
Mes factures à un client établi en France doivent-elles passer par Peppol ?
L’obligation belge vise les clients assujettis établis en Belgique. Pour un client professionnel établi en France sans établissement belge, vous pouvez continuer à facturer comme avant, sauf obligation propre à la France : vérifiez au cas par cas.
Quelle indemnité kilométrique puis-je verser au 4e trimestre 2026 ?
Au maximum 0,4452 € par kilomètre professionnel du 1er octobre au 31 décembre 2026 (circulaire 2026/C/92). Au-delà, l’excédent n’est en principe plus exonéré.
Une plug-in hybride est-elle encore déductible ?
En nom personnel, oui : ses frais (hors carburant) restent déductibles à 75 % maximum « à vie », ou moins si la formule basée sur le CO2 donne un pourcentage inférieur. Une plug-in hybride qui émet au maximum 75 g de CO2/km suit même le régime des voitures électriques. En société, une plug-in hybride acquise en 2026 ou 2027 n’est plus déductible.
Qu’est-ce que le fichier SAF-T ?
C’est un fichier électronique structuré qui rassemble les données comptables d’une entreprise selon un format standardisé. Depuis octobre 2026, vous pouvez l’envoyer au SPF Finances via MyMinfin, par exemple lors d’un contrôle. Ce n’est pas une obligation.
Le journal des recettes disparaît-il déjà ?
Non. Sa suppression est annoncée à partir de 2027 : d’ici là, continuez à le tenir normalement. Nous vous informerons des modalités dès qu’elles seront connues.
Cet article sur la fiscalité fin 2026 est une information générale à jour au 26 octobre 2026, établie sur la base de la législation publiée (notamment les lois des 15 et 20 juillet 2026 et les circulaires 2026/C/92 et 2026/C/93). Il ne remplace pas un conseil adapté à votre situation. Pour les textes officiels, consultez le portail du SPF Finances.